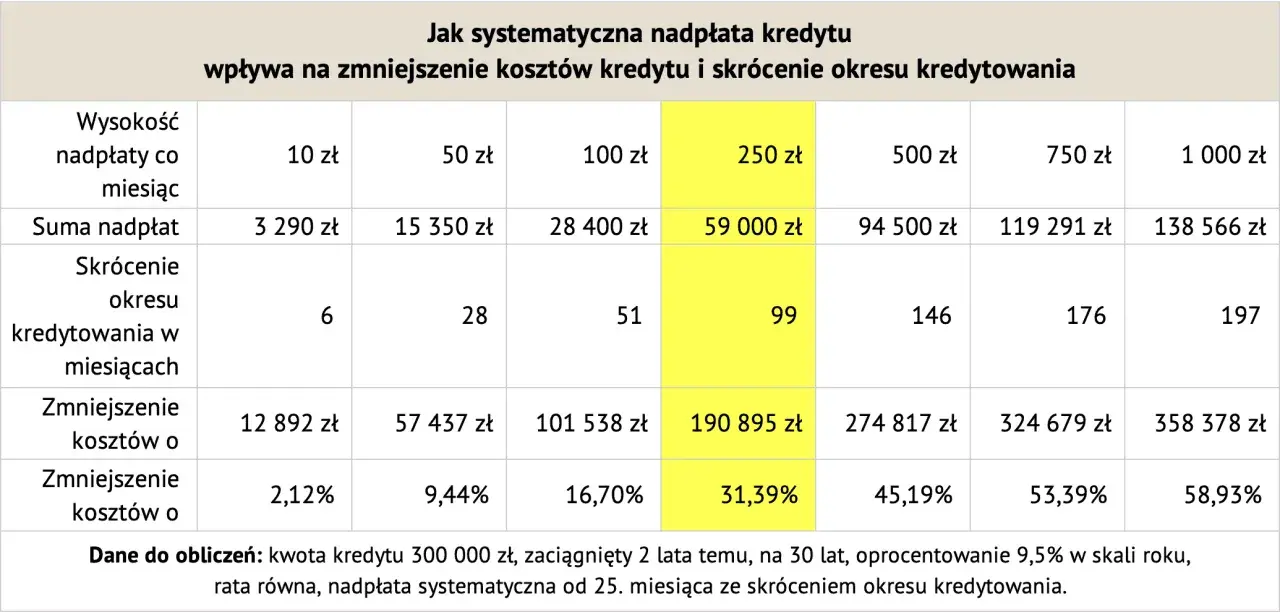
Gdy po kilku latach spłacania hipoteki pojawia się większa suma, pytanie, kiedy nadpłacać kredyt, szybko przestaje być teoretyczne. Znaczenie ma nie tylko wysokość nadpłaty, lecz także moment jej wykonania, rodzaj oprocentowania, opłata pobierana przez bank i bezpieczeństwo domowego budżetu. Pokazuję, jak podjąć tę decyzję, co sprawdzić w umowie oraz czy lepiej obniżyć ratę, czy skrócić okres spłaty.
Najczęściej opłaca się nadpłacać wtedy, gdy finanse są już stabilne
- Największy efekt daje nadpłata na początku okresu kredytowania, gdy saldo kapitału jest wysokie.
- Przed przelewem sprawdź prowizję za wcześniejszą spłatę i sposób rozliczenia nadpłaty.
- Przy zachowaniu obecnej raty zwykle szybciej skrócisz okres kredytowania i mocniej ograniczysz odsetki.
- Nie przeznaczaj wszystkich oszczędności na kredyt. Najpierw zbuduj poduszkę finansową na co najmniej kilka miesięcy.
- Nadpłata jest szczególnie atrakcyjna, gdy oprocentowanie długu jest wyższe niż pewny, opodatkowany zysk z alternatywnego wykorzystania pieniędzy.
Najlepszy moment zależy od czterech liczb
Nie ma jednej daty, która zawsze będzie najlepsza dla każdego kredytobiorcy. Ja zaczynam analizę od czterech wartości: pozostałego kapitału, oprocentowania, kosztu nadpłaty i dostępnej rezerwy gotówkowej. Dopiero ich zestawienie pokazuje, czy przelew do banku rzeczywiście poprawi sytuację.
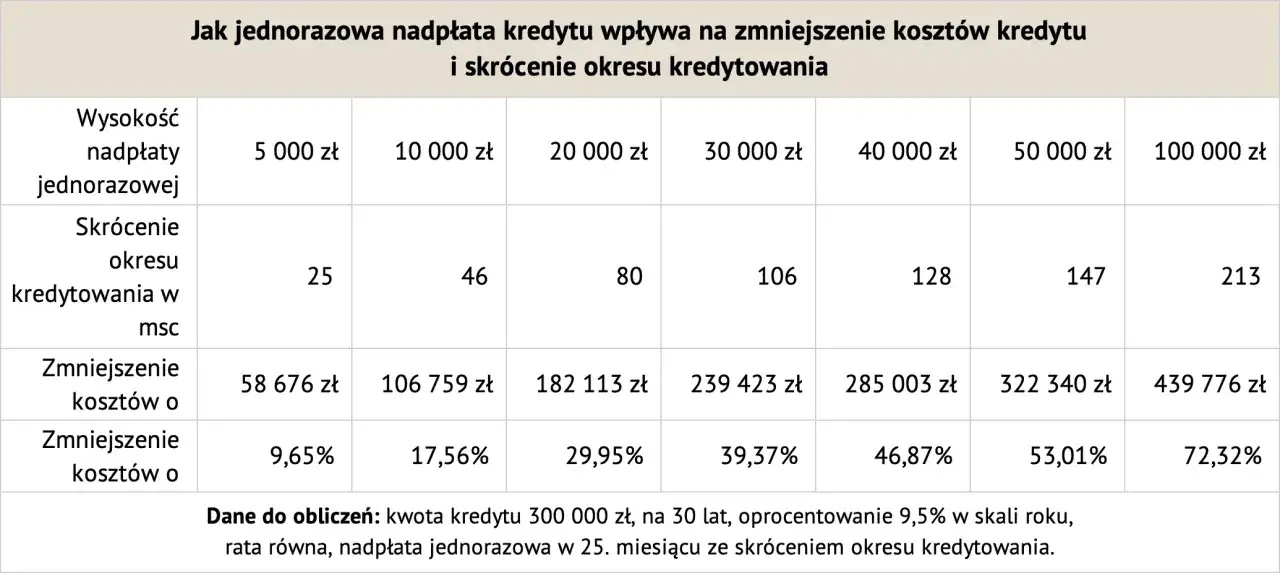
Pod względem matematycznym wcześniejsza nadpłata zwykle działa mocniej niż późniejsza. Odsetki naliczają się od kapitału pozostającego do spłaty, dlatego 20 000 zł wpłacone przy wysokim saldzie ogranicza koszt większej liczby przyszłych rat. Przy oprocentowaniu 7% taka kwota odpowiada początkowo około 1400 zł odsetek w skali roku, zanim uwzględnimy zmianę salda i sposób przeliczenia harmonogramu.
Co przemawia za szybką nadpłatą
- kredyt ma wysokie oprocentowanie,
- do spłaty pozostało dużo kapitału,
- bank nie pobiera prowizji albo jest ona niska,
- masz już fundusz awaryjny,
- nie planujesz większych wydatków, takich jak remont, zakup samochodu lub przeprowadzka.
Nie czekałbym automatycznie na spadek stóp procentowych. Przy zmiennym oprocentowaniu niższa stopa może zmniejszyć korzyść z nadpłaty, ale nie da się pewnie przewidzieć jej poziomu. Z kolei przy stałej stopie ważniejsze od prognoz rynkowych bywają zasady zapisane w umowie.
Jeżeli środki są dostępne już dziś, a bank nie nalicza opłaty za wcześniejszą spłatę, ekonomicznie zazwyczaj lepiej nadpłacić wcześniej niż odkładać pieniądze na zwykłym, nisko oprocentowanym rachunku. Wyjątkiem jest sytuacja, w której gotówka jest potrzebna do utrzymania płynności.
Co sprawdzić w umowie przed wykonaniem przelewu
Prawo pozwala spłacić całość lub część kredytu hipotecznego przed terminem. Ustawa umożliwia także wystąpienie do banku o informację o kosztach takiej operacji, a kredytodawca powinien przekazać ją na trwałym nośniku w ciągu 7 dni roboczych. Jak przypomina UOKiK, wcześniejsza spłata może wiązać się z rekompensatą, jeśli spełnione są warunki dotyczące rodzaju oprocentowania i treści umowy.
Kredyt ze zmienną stopą
Przy zmiennym oprocentowaniu bank może pobierać rekompensatę tylko wtedy, gdy nadpłata następuje w ciągu 36 miesięcy od zawarcia umowy. Jej wysokość nie może przekroczyć niższej z dwóch wartości: odsetek, które zostałyby naliczone od spłacanej kwoty przez rok, albo 3% tej kwoty. Gdy do końca umowy pozostało mniej niż 12 miesięcy, limit odnosi się do odsetek za pozostały okres.
Kredyt ze stałą stopą
Przy okresowo stałym oprocentowaniu rekompensata może obowiązywać przez czas trwania ustalonego okresu stałej stopy. Nie powinna być wyższa niż bezpośrednie koszty banku związane z wcześniejszą spłatą, ale konkretne zasady muszą wynikać z umowy. W jednym banku nadpłata będzie bezpłatna po spełnieniu określonego warunku, w innym opłata może obowiązywać przez cały okres stałego oprocentowania.
Sprawdź również, czy nadpłata jest realizowana automatycznie, czy wymaga osobnej dyspozycji. Niektóre banki pozwalają wybrać między skróceniem okresu a obniżeniem raty, a inne domyślnie zmniejszają ratę. Istotne bywają też minimalna kwota nadpłaty, liczba bezpłatnych operacji w roku i termin zaksięgowania środków.
Jeśli umowa została podpisana przed 22 lipca 2017 roku, nie zakładaj, że obowiązują ją dokładnie te same zasady. Dla starszych kredytów znaczenie ma treść umowy i przepisy obowiązujące w dniu jej zawarcia. W takiej sytuacji poproś bank o pisemne wyliczenie kosztu całkowitej lub częściowej spłaty.
Skrócić okres czy obniżyć ratę
To drugi najważniejszy wybór po ustaleniu, czy sama nadpłata jest opłacalna. Jeżeli po wpłacie dodatkowych pieniędzy utrzymasz dotychczasową ratę, kredyt skończy się szybciej, a suma przyszłych odsetek będzie zwykle niższa. Obniżenie raty poprawia miesięczny budżet, ale przy pozostawieniu pierwotnego terminu oszczędność odsetkowa zazwyczaj jest mniejsza.
| Wariant | Największa korzyść | Kiedy ma sens | Główne ograniczenie |
|---|---|---|---|
| Skrócenie okresu | Mniejsza suma odsetek i szybsze pozbycie się długu | Gdy obecna rata jest komfortowa, a dochody stabilne | Nie obniża bieżących miesięcznych obciążeń |
| Obniżenie raty | Większa swoboda w domowym budżecie | Gdy chcesz zwiększyć rezerwę lub spodziewasz się zmiennych dochodów | Przy braku kolejnych nadpłat kredyt może kosztować więcej |
W praktyce często wybieram rozwiązanie pośrednie. Nadpłacam kredyt z obniżeniem raty, ale dalej przeznaczam na niego podobną miesięczną kwotę jak wcześniej. Dzięki temu zachowuję większy margines bezpieczeństwa, a dodatkowe pieniądze nadal regularnie zmniejszają kapitał.
Jeśli bank pozwala na wybór i zależy Ci wyłącznie na minimalizacji kosztu, skrócenie okresu zwykle wygrywa. Jeżeli jednak obniżona rata ma chronić Cię przed utratą płynności, tańszy wariant na papierze nie musi być najlepszą decyzją dla całego gospodarstwa domowego.
Nadpłata kontra oszczędzanie i inwestowanie
Nadpłata kredytu daje pewną korzyść w postaci unikniętych odsetek. Nie jest to zysk wypłacany na konto, lecz koszt, którego nie poniesiesz w przyszłości. Dlatego oprocentowanie kredytu można traktować jako gwarantowaną nominalną stopę oszczędności, pod warunkiem że nie ma wysokiej opłaty za wcześniejszą spłatę.
Alternatywą może być lokata, obligacja, inwestycja albo rozwój własnej działalności. Porównuj jednak wynik netto, a nie samą reklamowaną stopę. Zysk z wielu produktów oszczędnościowych i inwestycyjnych podlega opodatkowaniu, a inwestycje rynkowe dodatkowo wiążą się z ryzykiem straty.
Najpierw płynność, później agresywna spłata
Nie przeznaczałbym całych oszczędności na hipotekę, nawet jeśli kalkulator pokazuje dużą oszczędność. Sensownym minimum jest rezerwa obejmująca około 3-6 miesięcy podstawowych wydatków, a przy niestabilnych dochodach nawet większa. Spłacony kapitał w mieszkaniu nie jest łatwo dostępny w razie nagłej potrzeby.
Przed nadpłatą spłać również droższe zobowiązania, takie jak karta kredytowa, limit w koncie czy pożyczka gotówkowa. Kredyt hipoteczny często ma niższe oprocentowanie niż długi konsumpcyjne, więc kolejność spłat potrafi zmienić wynik bardziej niż wybór konkretnego dnia miesiąca.
Przeczytaj również: Ceglana ściana - Jak ją dopasować i ile kosztuje? Poradnik
Prosty przykład decyzyjny
Załóżmy, że masz 30 000 zł, kredyt oprocentowany na 7% i brak opłaty za nadpłatę. Jeśli nie masz poduszki finansowej, rozsądniej będzie podzielić środki, na przykład pozostawić 20 000 zł jako rezerwę, a 10 000 zł przeznaczyć na kapitał. Gdy fundusz awaryjny już istnieje, większa nadpłata może być bardziej racjonalna niż trzymanie całej kwoty na rachunku oprocentowanym znacznie poniżej kosztu kredytu.
Jak wykonać nadpłatę bez kosztownej pomyłki
Najlepiej potraktować tę operację jak mały proces kontrolny, a nie zwykły przelew. Ja sprawdziłbym kolejno poniższe elementy:
- Pobierz aktualne saldo kapitału i harmonogram spłat.
- Przeczytaj umowę oraz tabelę opłat pod kątem prowizji za częściową i całkowitą spłatę.
- Poproś bank o wyliczenie kosztu nadpłaty i przewidywanego efektu.
- Ustal, czy chcesz skrócić okres, obniżyć ratę, czy nadpłacać bez zmiany harmonogramu.
- Złóż dyspozycję w wymaganym kanale, na przykład w bankowości internetowej lub oddziale.
- Po zaksięgowaniu sprawdź nowy harmonogram i saldo kapitału.
Nie zakładaj, że sam przelew na rachunek kredytowy zawsze jest nadpłatą. W niektórych bankach pieniądze mogą trafić na rachunek techniczny albo zostać zaliczone dopiero po złożeniu dyspozycji. Potwierdzenie operacji zachowaj, zwłaszcza gdy nadpłata ma wpływ na ubezpieczenie, marżę lub warunki dodatkowych produktów.
Po częściowej spłacie zapytaj, czy bank przygotował nowy harmonogram. Warto też sprawdzić, czy zmieniła się wysokość ubezpieczenia pomostowego, opłaty za konto lub innych kosztów powiązanych z kredytem. Sama niższa rata nie zawsze oznacza, że wszystkie koszty automatycznie spadły.
Najprostsza reguła dla Twojej decyzji
Jeżeli masz stabilne dochody, poduszkę finansową, drogie oprocentowanie i brak znaczącej prowizji, nadpłata wykonana im wcześniej, tym lepiej zwykle ogranicza koszt hipoteki. Przy napiętym budżecie ważniejsze będzie obniżenie raty albo zachowanie gotówki niż maksymalne skrócenie okresu.
Nie szukałbym magicznego miesiąca ani jednej uniwersalnej strategii. Najpierw policz koszt wcześniejszej spłaty, potem porównaj gwarantowaną oszczędność na odsetkach z realnym zyskiem z alternatywnego wykorzystania pieniędzy i zostaw sobie rezerwę na nieprzewidziane wydatki. Taka kolejność zwykle prowadzi do decyzji, która jest korzystna nie tylko na papierze, lecz także dla codziennego bezpieczeństwa finansowego.