Przy mieszkaniu kosztującym 625 tys. zł kredyt hipoteczny na 500 tys. zł oznacza zwykle 125 tys. zł wkładu własnego, ale sama rata to dopiero początek kalkulacji. Poniżej pokazuję, ile może kosztować takie finansowanie, jak bank ocenia zdolność kredytową, jakie opłaty trzeba doliczyć oraz na co zwrócić uwagę przy wyborze oferty w 2026 roku.
Najważniejsze liczby przed złożeniem wniosku
- Rata 500 tys. zł na 25 lat przy oprocentowaniu 5,75% wynosi około 3146 zł miesięcznie.
- Wkład własny przy 20% LTV to 125 tys. zł, jeśli nieruchomość kosztuje 625 tys. zł.
- Łączne odsetki przy takim scenariuszu mogą przekroczyć 443 tys. zł.
- PCC na rynku wtórnym wynosi standardowo 2% wartości nieruchomości, ale przy pierwszym mieszkaniu można skorzystać ze zwolnienia.
- RRSO lepiej pokazuje całkowity koszt kredytu niż sama nominalna stopa procentowa.
Ile wynosi rata kredytu na 500 tys. zł
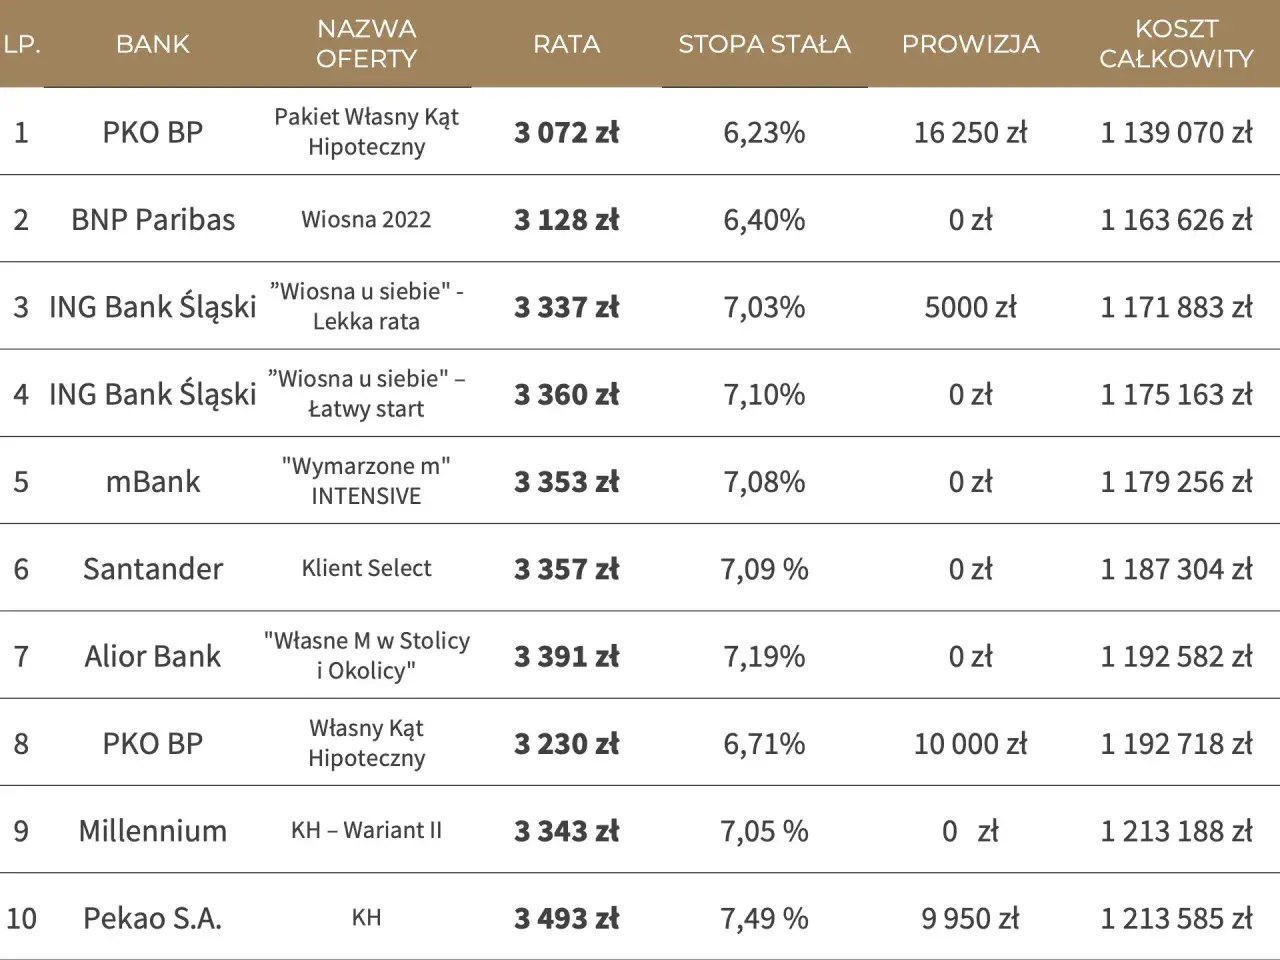
Najczęściej analizowanym wariantem jest kredyt w wysokości 500 tys. zł na 25 lub 30 lat. Przy oprocentowaniu 5,75% i ratach równych miesięczna płatność wynosi odpowiednio około 3146 zł na 25 lat oraz 2918 zł na 30 lat.
| Okres spłaty | Oprocentowanie 5,75% | Szacowane odsetki | Łączna spłata |
|---|---|---|---|
| 20 lat | około 3510 zł | około 342 500 zł | około 842 500 zł |
| 25 lat | około 3146 zł | około 443 660 zł | około 943 660 zł |
| 30 lat | około 2918 zł | około 550 430 zł | około 1 050 430 zł |
To wyliczenie obejmuje wyłącznie kapitał i odsetki. Nie uwzględnia prowizji, ubezpieczenia, wyceny nieruchomości ani innych kosztów bankowych, a przy zmiennej stopie rata może się zmienić. Przy oprocentowaniu okresowo stałym na poziomie 5,99% rata wyniosłaby około 3218 zł na 25 lat.
Różnica między 25 a 30 latami wygląda niewinnie, bo miesięczna rata spada o około 228 zł. W całym okresie daje jednak ponad 106 tys. zł dodatkowych odsetek. Z mojego punktu widzenia dłuższy okres ma sens głównie wtedy, gdy potrzebujesz większego marginesu w domowym budżecie i planujesz regularne nadpłaty.
Wkład własny decyduje o tym, jak drogą nieruchomość kupisz
Kwota kredytu nie zawsze oznacza cenę mieszkania. Jeśli pożyczasz 500 tys. zł i bank wymaga 20% wkładu własnego, finansowana nieruchomość może kosztować około 625 tys. zł. Wkład własny wyniesie wtedy 125 tys. zł, bez uwzględniania kosztów transakcyjnych.
| Wartość nieruchomości | Kredyt | Wkład własny | Udział kredytu w wartości |
|---|---|---|---|
| 625 000 zł | 500 000 zł | 125 000 zł | 80% |
| około 555 556 zł | 500 000 zł | około 55 556 zł | 90% |
Część banków dopuszcza finansowanie z 10-procentowym wkładem, ale zwykle wiąże się to z dodatkowym zabezpieczeniem lub wyższym kosztem. KNF wskazuje standard 20% wkładu własnego, a odstępstwo do 10% zależy od polityki banku i warunków konkretnej oferty.
Nie pomyl kwoty zakupu z kwotą finansowania
Jeżeli mieszkanie kosztuje dokładnie 500 tys. zł, przy 20% wkładu bank sfinansuje około 400 tys. zł, a nie pełną cenę. Pozostałe 100 tys. zł musisz pokryć z własnych środków, a osobno przygotować pieniądze na notariusza, wpis do księgi wieczystej, wycenę i ewentualny remont.
Wkładem nie zawsze musi być gotówka. Bank może zaakceptować między innymi wartość posiadanej działki, o ile spełnia ona jego wymagania i nie jest obciążona hipoteką. Środki przeznaczone na wkład powinny być własne, dlatego finansowanie go kolejną pożyczką może pogorszyć zdolność kredytową.
Od czego zależy zdolność kredytowa przy tej kwocie
Bank nie patrzy wyłącznie na wysokość pensji. Analizuje dochód netto, formę zatrudnienia, koszty utrzymania, liczbę osób w gospodarstwie, limity kart, inne raty oraz historię spłat. Dwie osoby zarabiające tyle samo mogą otrzymać zupełnie różne decyzje, jeśli jedna ma dzieci, leasing i kartę kredytową, a druga nie ma żadnych zobowiązań.
Znaczenie ma również źródło dochodu. Umowa o pracę jest zwykle łatwa do oceny, ale działalność gospodarcza, umowa zlecenie czy dochody z najmu nie przekreślają szans na kredyt. Bank może jednak wymagać dłuższego okresu dokumentowania wpływów i zastosować własne zasady liczenia dochodu.
Rata to nie cały miesięczny koszt mieszkania
Przy racie około 3146 zł trzeba doliczyć czynsz administracyjny, media, ubezpieczenie nieruchomości oraz koszty bieżących napraw. W praktyce bezpieczniej jest przyjąć, że całkowite obciążenie związane z lokalem będzie o kilkaset złotych wyższe niż sama rata.
Bank sprawdza także, czy poradzisz sobie przy wyższym oprocentowaniu. Przy oprocentowaniu 6,5% rata 500 tys. zł na 25 lat rośnie do około 3376 zł, czyli o ponad 230 zł miesięcznie względem scenariusza 5,75%. Taki test nie jest prognozą przyszłej raty, tylko elementem oceny ryzyka.
Najczęstszy błąd polega na składaniu wniosku na maksymalną kwotę wskazaną przez kalkulator. Ja zostawiłbym w budżecie rezerwę na wzrost raty, czasową utratę dochodu i wydatki związane z wykończeniem. Sama zgoda banku nie jest dowodem, że kredyt będzie wygodny do spłaty.
Jakie koszty trzeba doliczyć do 500 tys. zł
Największym kosztem pozostają odsetki, ale podczas zakupu pojawia się kilka dodatkowych opłat. Ich wysokość zależy od banku, rodzaju nieruchomości, rynku pierwotnego lub wtórnego oraz tego, czy korzystasz z promocji.
| Rodzaj kosztu | Orientacyjna wartość | Co sprawdzić |
|---|---|---|
| Odsetki | około 443 660 zł przy 25 latach i stopie 5,75% | Rodzaj oprocentowania i harmonogram rat |
| Prowizja | od 0% do około 2%, czyli nawet 10 000 zł | Czy zerowa prowizja nie wymaga drogich produktów dodatkowych |
| Wycena nieruchomości | zwykle kilkaset złotych | Czy bank akceptuje własnego rzeczoznawcę |
| Wpis hipoteki do księgi wieczystej | 200 zł opłaty sądowej | Kto składa wniosek i kiedy |
| PCC na rynku wtórnym | 2% ceny nieruchomości | Czy przysługuje zwolnienie dla osoby kupującej pierwsze mieszkanie |
Przy nieruchomości wartej 625 tys. zł standardowy PCC wyniósłby 12 500 zł. Osoba fizyczna kupująca pierwsze mieszkanie lub dom na rynku wtórnym może skorzystać ze zwolnienia, o ile spełnia ustawowe warunki. Na rynku pierwotnym podatek VAT jest zwykle zawarty w cenie, więc PCC nie jest naliczany w taki sam sposób.
Do tego dochodzą koszty aktu notarialnego, odpisów, założenia księgi wieczystej, ubezpieczenia nieruchomości i ewentualnego ubezpieczenia niskiego wkładu. Przy zakupie mieszkania za 625 tys. zł rozsądnie jest mieć poza wkładem własnym co najmniej kilka do kilkunastu tysięcy złotych rezerwy, szczególnie na rynku wtórnym.
RRSO, czyli rzeczywista roczna stopa oprocentowania, uwzględnia nie tylko odsetki, lecz także część opłat i prowizji. Nie pokazuje jednak wszystkich indywidualnych wydatków związanych z zakupem, dlatego zawsze czytam zarówno formularz informacyjny, jak i tabelę opłat.
Jak porównać oferty i przejść przez proces bez kosztownych błędów
Najpierw ustal, czy 500 tys. zł ma sfinansować zakup, budowę, remont czy połączenie kilku celów. Przy budowie domu bank wypłaca środki w transzach i może wymagać kosztorysu, harmonogramu prac oraz dokumentów dotyczących działki.
- Policz własny budżet i oddziel wkład od pieniędzy na koszty transakcji oraz urządzenie nieruchomości.
- Sprawdź zobowiązania, limity kart i historię spłat przed złożeniem wniosku.
- Porównaj kilka banków, ponieważ różnice w marży, prowizji i wymaganych produktach mogą kosztować tysiące złotych.
- Przeanalizuj formularz informacyjny, RRSO, całkowitą kwotę do spłaty, zasady zmiany oprocentowania i wcześniejszej spłaty.
- Zabezpiecz umowę przedwstępną odpowiednio długim terminem na uzyskanie decyzji kredytowej.
Przeczytaj również: Ogrodzenie przed domem - Jak wybrać idealne? Poradnik.
Stałe czy zmienne oprocentowanie
Oprocentowanie okresowo stałe daje większą przewidywalność raty przez określony czas, najczęściej co najmniej pięć lat. Po tym okresie bank przedstawia nowe warunki albo kredytobiorca może przejść na inny wariant, zgodnie z umową.
Oprocentowanie zmienne może przynieść niższą ratę, gdy spadają stopy, ale działa też w drugą stronę. Przy zobowiązaniu na 500 tys. zł nawet zmiana oprocentowania o 1 punkt procentowy może oznaczać kilkaset złotych różnicy w miesięcznej racie, zależnie od pozostałego kapitału i okresu spłaty.
Nie wybierałbym oferty wyłącznie po najniższej racie początkowej. Istotne są również marża po zakończeniu promocji, koszt konta i ubezpieczeń, warunki nadpłaty oraz opłata za wcześniejszą spłatę. Przy zmiennym oprocentowaniu bank może pobierać opłatę za wcześniejszą spłatę w pierwszych 36 miesiącach, a przy stopie stałej trzeba sprawdzić zasady obowiązujące w okresie jej ustalenia.
Kwota 500 tys. zł może być bezpieczna, jeśli zostawisz sobie margines
Najrozsądniejszy scenariusz to taki, w którym rata nie wyczerpuje możliwości domowego budżetu, a po zakupie zostaje poduszka finansowa na minimum kilka miesięcy. Przy kredycie na 25 lat warto rozważyć ratę około 3146 zł jako punkt wyjścia, ale planować finanse tak, jakby wynosiła 3500 zł lub więcej.
Jeśli masz większy wkład własny, nie zawsze opłaca się przeznaczyć na zakup każdą oszczędność. Część środków może być potrzebna na wykończenie, przeprowadzkę albo utrzymanie płynności po podpisaniu umowy. Dobrze dobrany kredyt to nie ten z najwyższą dostępną kwotą, lecz taki, który pozwala normalnie żyć także po zakupie nieruchomości.
Przed podpisaniem umowy porównaj całkowitą kwotę do spłaty, a nie tylko wysokość raty. To właśnie zestawienie odsetek, opłat, ryzyka stopy procentowej i własnego zapasu gotówki pokazuje, czy finansowanie 500 tys. zł jest dla Ciebie realnie udźwignięciem, a nie tylko formalnie dostępną ofertą.